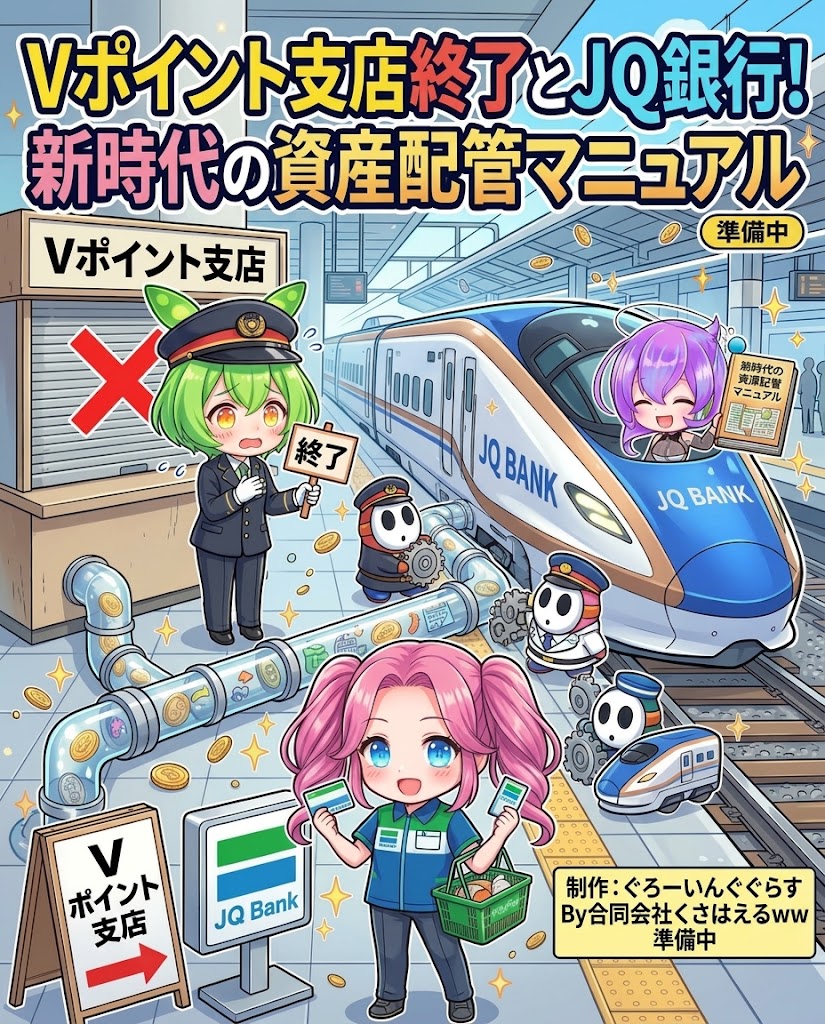
はじめに:記念すべき100話に「お金の配管」を見直す
このブログも、読者の皆様の温かい応援に支えられ、ついに通算100話目を迎えることができました。いつも本当にありがとうございます。
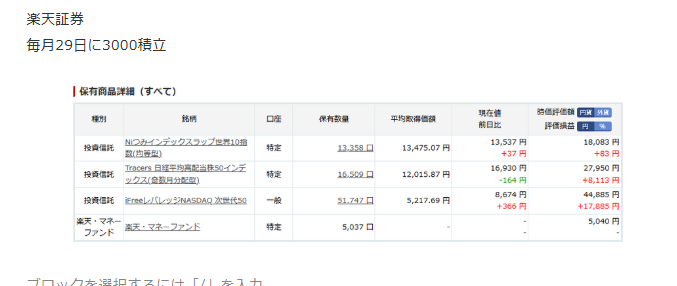
直前の第98話・第99話では、私が身銭を切って運用している「くさはえるwwファンド」のリアルな
保有銘柄と運用実態をすべて公開しました。
100話目の節目に取り上げるのは、銀行から証券、そして実際の投資へとお金をスムーズにつなぐ
「お金の配管の全体設計」です。
そのきっかけとなったのが、ドコモSMTBネット銀行の「V NEOBANK」に関する公式発表でした。
まずは確定している日程を整理します。
- 2027年2月28日:銀行取引でVポイントが貯まる・使えるサービスが終了
- 2027年3月1日〜28日:対象取引が「キャッシュバックポイント」へ一時的に切り替え
- 2027年3月28日:現在のV NEOBANKサービスが終了
- 2027年3月29日:支店名が「Vポイント支店」から「イチョウ支店」へ変更
支店番号や口座番号は変わらず、預金・振込・ATMもそのまま利用できます。
解約や新規開設の手続きは原則不要で、すでに保有しているVポイントも提携先で引き続き使えます。
しかし、資産運用をデザインする私にとって重要なのは、「手続きが必要かどうか」ではなく、
「この口座を今後の資産運用でどう使うか」です。
※注釈1【V NEOBANK(ブイ ネオバンク)】:カルチュア・コンビニエンス・クラブ(CCC)とドコモSMTBネット銀行(旧・住信SBIネット銀行)が提携して提供してきた、取引に応じてVポイントが貯まるネット専用銀行サービス。
※注釈2【キャッシュバックポイント】:提携ポイントの代わりに、所定の換算率で口座へ現金等として直接払い戻される還元方式のこと。
銀行は表面的な金利の高さだけで選ぶものではありません。置いた資金が証券会社へどう流れ、
投資信託やNISAの買い付けへどう自動でつながるか。
「銀行 → 証券 → 投資」という配管のつながりまで見て、初めてその口座の価値が決まります。
Vポイントを貯める銀行としての役割が薄れるのであれば、口座を残すか、他行へ資金を寄せるかを
冷静に決断すべきタイミングです。
第1章:JR九州×SBI「JQ BANK構想」という新たな選択肢
V NEOBANKが幕を閉じるのとほぼ同じタイミングで、もう一つの巨大な地殻変動が動き出します。2026年9月25日に基本合意が発表された、JR九州とSBIグループの包括提携です。
当事者は、JR九州、SBIホールディングス、SBI新生銀行、SBI証券、SBIネオ金融プラットフォームの5社。JR九州Web会員向けの金融スーパーアプリ「JQ BANK(仮称)」を、2027年度中に開始する構想です。
JR九州は自前の銀行を持っていません。そのため、JR九州がSBI新生銀行を所属銀行とする
「銀行代理業」の許可を受けることが前提となります。
ここで極めて重要になるのが、「レイヤー構造」という考え方です。
※注釈3【レイヤー(Layer)】:直訳すると「層」「階層」のこと。仕組みやサービスを役割ごとに分けた段差を指す。
- 銀行レイヤー(土台):預金・決済・融資を担う「SBI新生銀行」
- 証券レイヤー(運用):株式・投資信託・NISAを担う「SBI証券」
- 生活レイヤー(接点):鉄道・駅ビル・JQ CARD・JRキューポを担う「JR九州」
※注釈4【銀行代理業】:銀行の委託を受け、預金の受け入れや資金の貸し付け、為替取引の仲介などを代理で行う業務のこと。
※注釈5JRキューポ:JR九州のポイントプログラム。
Vポイント、エポスポイント、永久不滅ポイントなどと手数料無料で等価交換できる、ポイント業界屈指の交換ハブ(中継拠点)。
これら3つのレイヤーが一体化することで、NEOBANKなどの銀行とは一線を画す
「生活密着型の総合金融」が生まれます。
二次報道では、以下の項目が検討されていると報じられています。
- SBIハイパー預金(証券の買付余力に連動する円預金)
- 預金残高に応じたJRキューポの付与
- JQ CARDによる投信積立
- 貯めたJRキューポによる国内株式・投資信託の買付
公式発表は基本合意の段階であり、確定した仕様ではありませんが、期待が膨らむ布陣です。
第2章:移す前に確認すべき「3つの配管チェックポイント」
期待が高まるJQ BANKですが、既存の配管から乗り換える前に、読者の皆さんが必ず確認すべきポイントが3点あります。
① ハイパー預金の対象口座になるか
※注釈6 SBIハイパー預金
SBI新生銀行の円普通預金でありながら、SBI証券の買付余力(購入可能額)にリアルタイムで自動反映されるサービス。
買付余力へ自動反映される仕組みが、JQ BANK経由で開設した口座にも適用されるのか。
もし既存のSBI新生銀行口座だけが対象で、JQ BANK口座が対象外なら、投資待機資金の置き場としては機能しません。
② JQ CARD積立が「既存のSBI証券口座」に紐づくか
JQ CARDで投資信託を積み立ててJRキューポをもらう構想は非常に魅力的です。
しかし、「JQ BANK経由で新規開設した証券口座限定」といった縛りがあり、すでに使っている既存のSBI証券口座と紐づけられないのであれば、運用の配管を一本化できません。
(現時点では、何も発表がないためどのようになるのはわかりません。)
③ JRキューポ付与の条件は何か
預金残高に応じたポイントが「証券口座を開いた人だけ」なのか「銀行単独」でも付くのか。
さらに、普段の鉄道利用やカード決済と比べて、わざわざ預金を置く理由になる還元水準かどうかを
見極める必要があります。
第3章:マネックス証券の教訓と「クレカ積立に頼らない」資金管理術
私たちが最も警戒しなければならないのは、
「口座は作れたのに、証券会社との自動資金移動(スイープ)の対象外だった」という配管の目詰まりです。
※注釈7【スイープ機能(自動入出金)】:証券会社で買い注文を出した際、連携した銀行口座から自動で代金が引き落とされ、売却時には自動で銀行預金へ戻る連動システムのこと。
※注釈8【金融商品仲介口座】:銀行や提携企業を経由して開設した証券口座のこと。開設ルートによって利用できるサービスや連携設定に制限がかかる場合がある。
記憶に新しいのが、ドコモSMTBネット銀行(旧 住信SBIネット銀行)傘下のマネックス証券 の事例です。
金融商品仲介口座などの開設経路によって、マネックススイープが使えないケースがありました。
しかし、私の実体験から言えば、マネックススイープが使えなくても「自動引き落とし(口座振替)」は利用できました。そのため、引き落とし用の銀行口座に積立資金さえしっかり入れておくことで、
積立自体は何の問題もなく継続可能でした。
※注釈9【自動引き落とし(口座振替)】:毎月決まった日に、指定した銀行口座から自動で証券口座へ資金を移動させて買い付ける仕組み。リアルタイムの即時買付ではないが、定期積立には十分機能する。
世間では「クレカ積立のポイント還元」ばかりが注目されますが、私は無理にクレカ積立を追う必要はないと考えています。ポイント欲しさに引き落とし日やカードの利用枠に追われるよりも、
「毎月の積立資金が自動で引き落とされ、淡々と買い付けに回る」というシンプルな資金管理さえ
できていれば、資産は着実に増えていくからです。
だからこそ、ゼロから設計されるJQ BANKには、どの口座が自動連携の対象になるのかを最初から明示してほしいのです。
「JQ銀行 またはSBI新生銀行 → SBI証券 → NISA・投信」までがシンプルに直通するなら、
配管を乗り換える確固たる価値が生まれます。
第4章:九州金融地図の変化と「筑邦銀行×岡三証券」の実例
九州の地図を広げてみると、また別の地殻変動が見えてきます。
【九州3大フィナンシャルグループの強固な城壁】
- ふくおかFG:福岡銀行 + 十八親和銀行 + 熊本銀行 + 福岡中央銀行 + FFG証券
- 西日本FH:西日本シティ銀行 + 長崎銀行 + 西日本シティTT証券 + 楽天銀行NCB支店
- 九州FG:肥後銀行 + 鹿児島銀行 + 九州FG証券
※注釈10【楽天銀行NCB支店】:西日本シティ銀行と楽天銀行が提携して提供する専用ネット支店。
楽天銀行の利便性と地銀の基盤を融合させたハイブリッド型口座だが西日本シティ銀行に口座がないと作成できない。
※注釈11【ペイオフ(預金保険制度)】:金融機関が破綻した場合、預金者1人あたり元本1,000万円までとその利息が保護される国の制度。持株会社(FG/FH)内で銀行の法人格が分かれていれば、各銀行ごとに1,000万円ずつ保護される。
九州メガ地銀3大グループは、自前の証券子会社を組み込んで強固な防衛網を敷いています。
一方で、独自色が強いのが佐賀銀行、大分銀行、宮崎銀行、そして筑邦銀行です。
単独路線に見える銀行も、生き残りをかけた外部連携を進めています。象徴的なのが福岡県久留米市に本店を置く筑邦銀行の動きです。
筑邦銀行はかつてSBIマネープラザとの共同店舗を久留米・福岡・北九州で展開し、SBIホールディングスと資本業務提携を結んでいました。
しかし、2025年12月に提携を解消し、共同店舗も2026年4月末に閉店しました。
その後継として選んだのが岡三証券でした。2026年5月13日、同じ3拠点に
「ちくぎんインベストメントプラザ」を開業し、岡三証券と業務委託契約を結んで株式や投信を扱う
モデルへと切り替えたのです。
自前の証券会社を持たなくても、外部のインフラを足せば証券機能は成立します。
佐賀銀行や筑邦銀行が今後も単独を貫くのか、メガ地銀と提携を深めるのかは分かりません。
予想ではなく「地図の変化」として冷静に見極めます。
そして、この地図の“外側”から割り込んでくるのがJQ BANKです。
「鉄道・生活・JQ CARD・JRキューポ・SBI新生銀行・SBI証券」という異業種連合は、既存の地銀
再編とは全く別の生活レイヤーから攻め込んできます。
地元密着の地銀(西日本シティ銀行や福岡銀行など)で給与受取や生活防衛資金を固めつつ、ネットと生活の最前線であるJQ BANKで運用の配管を効率化する。
この使い分けが今後の重要な選択肢になります。
第5章:明日から読者が実践できる「配管見極め3ステップ」
この大激変の中、読者のあなたが明日から迷わず実践すべきアクションは以下の3つです。
- ステップ1:V NEOBANKの自動振込ルートを棚卸しする2027年2月のポイント付与終了、
3月のキャッシュバック期間に向けて、惰性で回している自動送金ルートを整理してください。 - ステップ2:証券口座への「自動引き落とし(口座振替)」を設定するスイープ機能に過度にとらわれる必要はありません。給与口座や生活用口座から、積立資金が決まった日に自動で引き落とされる設定を組むだけで、資金管理の手間は劇的に減ります。
- ステップ3:JQ BANKの公式条件が出るまで冷静に待機するハイパー預金の対象口座やJRキューポの付与条件が判明する前に、慌てて動く必要はありません。公式発表が出揃ったタイミングで、最もシンプルな配管へと繋ぎ変えましょう。
おわりに:100話目を「配管観察の起点」にする
V NEOBANKがイチョウ支店へ変わる2027年3月と、JQ BANKが動き始める2027年度はピタリと
重なります。
「Vポイントを貯めるだけの銀行」から、「銀行・ポイント・証券までが一体となって全自動で回る
資産運用」へ配管を移行できるかどうか。
その判断は、①ハイパー預金の対象口座、②JQ CARD積立が紐づく証券口座、
③JRキューポの付与条件が公式に公開されてから下せば十分です。
クレカ積立を追わなくても、資金管理が少しでも簡単になれば、投資を途切れさせることなく資産は
確実に増えていきます。
私は50代・一人暮らし、現場で激務をこなすホテル管理者です。病気から生還し、
2031年の完全独立というゴールに向かって、一歩ずつ実験を重ねています。
100話は単なる通過点です。感情を排してインフラを見極める「観察の起点」としてこの記事を記録し、次の100話へ向けて、一緒に強固なお金の配管を築いていきましょう!
コメント