こんにちは、資産構築デザイナーの くさはえるww です。
クレジットカードの還元率より先に見るべきなのは、「あとから乗る手数料」です。
現在、2025年〜2026年にかけて、ショッピングの
・リボ払い
・分割払い
・スキップ払い
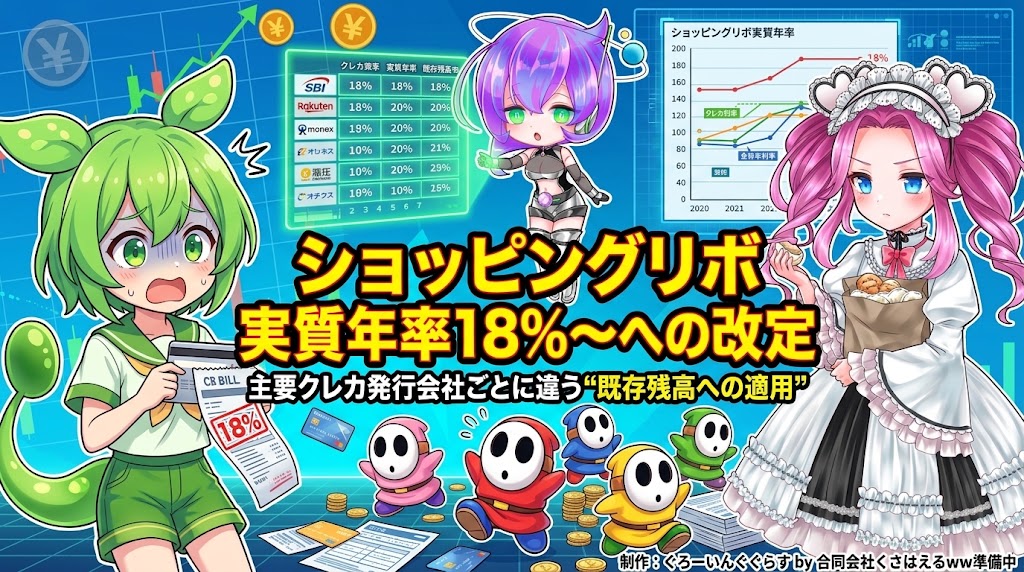
の実質年率を 15.0%前後から18.0%(一部19.8%)へ引き上げる公式案内が、各社から相次いで発表されています。
ここで最も重要なのは、
「一斉に全員の既存残高が黙って18%になるわけではない。発行会社と適用日によってルールがまったく異なる」
という事実です。
この記事では、一次ソースに基づく「改定の真実」と、あなたの財布に直結する「既存残高への適用ルールの違い」を整理・解説します。
──────────────────────────
第1章:ショッピングリボ実質年率18%への改定一覧(公式)
以下は、各社の公式発表に基づく改定状況の一覧です。
読者が最も知りたい「既存残高に乗るかどうか」を軸に整理しています。
📌 ショッピングリボ実質年率改定一覧
| 発行会社 | 対象サービス | 改定後の料率 | 適用開始日 | 既存残高への適用 | 公式案内リンク |
|---|---|---|---|---|---|
| 三井住友カード | リボ | 18.0%(優遇9.8%の余地あり) | 2026/3/31〜 | 既存は条件で15.0%が残る案内あり(全員自動で18%ではない) | 公式案内 |
| りそなカード Visa | ショッピングリボ | 18.00% | 2026/11〜12月請求分(支払日による) | 新規・既存残高すべてに適用 | 公式案内 |
| りそなカード《セゾン》 | ショッピングリボ | 18.00% | 2025/9/4請求分〜 | 既存残高も含む(期限までの繰上返済は旧率) | 公式案内 |
| りそなJCB | スキップ・分割・リボ | 18.00% | 2026/10/1〜 | 新規利用分のみ(改定日前の利用は旧率) | 公式案内 |
| JCB本体(対象カード) | スキップ・分割・リボ・登録型リボ | 18.00% | 2026/10/1利用分〜 | 新規利用分のみ(既に18%のカードは対象外) | 公式案内 |
| au PAY カード | リボ・分割 | リボ19.80%(分割も引き上げ) | 2026/11/16〜(請求は2027/1〜2月分) | 新規利用分のみ(請求タイミングが後発) | 公式案内 |
| ライフカード | ショッピングリボ | 標準 19.8%(一部18.0%) | 現行案内 | 現行設定(改定というより既存設定が高水準) | 公式案内 |
| モデルクレジット | ショッピングリボ | 18.00% | 公式改定スケジュールに準ずる | 規約改定に伴い適用 | 公式案内 |
💡 同じ「18%」でも、発行会社によってルールが違う
・三井住友カード:枠の初設定タイミングが本線。既存全員が一斉に自動で18%になるわけではありません。
・りそなVisa/りそなセゾン:既存残高ごと18%へ引き上げられます。
・JCB本体・りそなJCB:原則として改定日以降の新規利用分のみに適用されます。
この違いを正しく見極めるためには、カードの表面ではなく「裏面(発行会社)」の確認が必須となります。
──────────────────────────
第2章:カードは「券面」ではなく裏面(発行会社)を見よ
手持ちのカードが上の表のどの行に該当するかは、券面(商品名)ではなく、裏面に記載された発行会社で決まります。
🔍 クレジットカードを正確に判定する4つの要素
| 見る場所 | 確認する内容 | 判定の意味 |
|---|---|---|
| ① 券面の顔 | ANA、JAL、イオン、ビュー、楽天など | あくまで「提携先ブランド・商品名」 |
| ② 国際ブランド | Visa / Mastercard / JCB / Amex / Diners | 決済ネットワークの規格 |
| ③ 発行会社(裏面) | 三井住友カード、三菱UFJニコス、JCB本体など | 審査・請求・手数料設定の本体 |
| ④ ポイントの器 | Vポイント、Oki Doki、Ponta、JREなど | たまるポイントの管理先 |
⚠️ JCBは「1社」ではない(最重要ポイント)
・JCB本体発行(プロパー等):
ANA JCB、JAL・JCBカード(JCB発行分)など。審査・請求・手数料ルールはJCB本体に準拠します。
・JCB提携発行(地銀・信金・カード会社等):
券面にJCBマークがあっても、審査・請求・手数料改定ルールは裏面に書かれた各社が決定します。
⚠️ 航空系も「商品名」であり、発行会社は分かれている
・ANA Visa / Mastercard:三井住友カード
・ANA JCB:JCB本体
・ANA Amex:アメリカン・エキスプレス日本法人
・JAL Visa / Mastercard / Amex:三菱UFJニコス
・JAL JCB:JALカード審査(発行・システムはJCB側)
カード裏面の発行会社を確認しなければ、自身の残高にどのルールが適用されるかは判断できません。
──────────────────────────
第3章:なぜ手数料は上がるのか? 法律は「バグ」ではなく“別制度”
各社が公表している主な改定理由は以下の通りです。
・経済環境の変化
・金利動向
・資金調達コストの上昇
・分割・リボ事業の収支見直し
ここで正しく把握しておくべきなのは、「キャッシング」と「ショッピング」は法律上の枠組みが根本から異なるという点です。
・キャッシング(貸金):
金融庁管轄。貸金業法・利息制限法・出資法が適用されます。年収の3分の1までに借入を制限する「総量規制」の対象です。
・ショッピングの分割・リボ(割賦):
経済産業省管轄。割賦販売法が適用され、「代金の立替え手数料」として扱われます。貸金の総量規制からは除外されます。
「総量規制の対象外だから無規制」というわけではありません。割賦販売法に基づき、年収や生活維持費から算出される「包括支払可能見込額」の範囲内で利用枠が厳格に管理されています。抜け穴ではなく、目的と管轄が異なる「別制度」として設計されているのが実態です。
──────────────────────────
第4章:将来の仮説リスクと、今できる「確実な防衛策」
現在、カードの1回払いは利用者側にとって手数料ゼロの均衡が保たれています。
しかし、キャッシュレス決済インフラの維持コストや調達金利の上昇により、
・通常利用におけるポイント還元率の縮小
・特約店還元の見直し
・将来的な利用者負担の検討(仮説)
といった環境変化は想定されます。ただし、現時点で「1回払いに手数料を直接課す」という公式発表はありません。根拠のない推測に惑わされず、まずは足元で確定している手数料改定への防衛策を講じることが重要です。
🛠️ 今すぐ実行できる「4つの確実な防衛策」
- リボ枠をゼロにする
会員サイトからショッピングリボ枠を「0円」に変更し、自動リボ・登録型リボの設定を解除する。 - 既存残高があるなら改定日前に繰上返済
りそなカード《セゾン》のように、旧料率が適用される返済期限を明示している会社もあります。残高がある場合は期限前の完済を検討する。 - 「あとからリボ/分割」の適用ルールを把握する
あとから変更した取引には、変更手続きを行った時点の発行会社料率が適用されます。 - 手持ちカードの裏面(発行会社)を総点検する
券面のデザインではなく、裏面の発行会社を確認して「どの改定スケジュールに該当するか」を把握する。
──────────────────────────
【まとめ】
・同じ「18%改定」でも、発行会社によって適用ルール(新規のみか、既存残高も含むか)が異なる。
・キャッシングとショッピングは適用法令(貸金業法と割賦販売法)が異なる別制度。
・防衛策の基本は「裏面の発行会社確認」「リボ枠のゼロ化」「改定日前の繰上返済」。
ポイント還元率の比較だけに目を奪われず、裏側の契約条件と手数料構造を正しく把握し、無駄なコストを抑えた堅実な決済管理を行っていきましょう。
コメント